NEWS&
COLUMN
ニュース・コラム

お役立ち情報
入院時の差額ベッド代高額化への備え
2026.11.11
人生100年時代
みなさま、こんにちは。
ジェイアイシーセントラルの加藤です。
みなさまのご契約されている生命保険・医療保険は長期入院時に『本当に?』『間違いなく?』安心して入院できる契約内容になっていますでしょうか?
昨年より立て続けに家族が長期入院し、生命保険・医療保険のありがたさを実感しました。
と同時に、差額ベッド代の高額化も実感しましたので、実体験をもとに紹介をさせていただきます。
まず入院する時によく耳にするのが、高額療養費制度です。
高額療養費制度は家計に対する医療費の負担が過重なものとならないよう、医療費が上限額を超えた場合にその超えた額を支給する制度です。
上限額は、年齢や所得に応じて定められています。
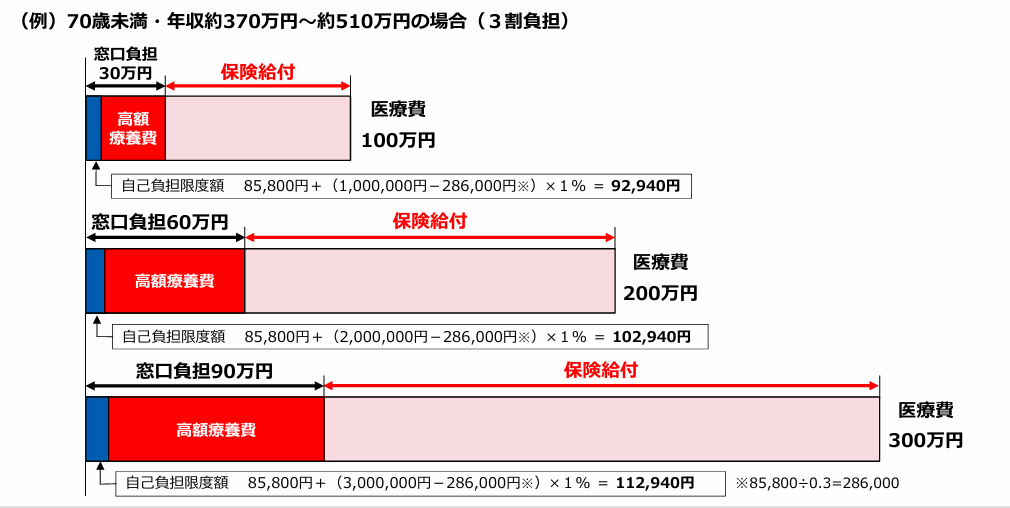
参考:厚生労働省HP『高額療養費制度に関する参考資料』より抜粋
主な手続き方法は2つです。
1つ目は協会けんぽ・健保組合など保険証の種類別に申請をする方法です。
こちらは手続きしないと制度の利用ができません。
2つ目はマイナ保険証の利用です。
マイナ保険証対応医療機関であれば、申請は原則不要で窓口のカードリーダーでマイナ保険証を読み取り『限度額情報の提供』に同意するだけで、窓口負担を自己負担限度額まで抑えられます。
ここでご注意いただきたいのは、高額療養費制度の対象になるのは『公的医療保険が適用される医療費の自己負担分』に限られることです。
同じ入院費用でも保険診療分と食事代・差額ベッド代などの実費部分は扱いが異なる事を知っておくことが大切です。
高額療養費制度の対象となる費用(保険診療の自己負担分)
・診察
・各種検査
・画像検査(レントゲン、CT、MRIなど)
・手術
・入院(保険適用分)
・処方箋(院外薬局の薬代を含む)
・リハビリ(保険適用分)
高額療養費制度の対象とならない費用(制度の計算に含まれない費用)
・入院中の食事代(標準負担額)
・差額ベッド代(個室・準個室などの室料加算)
・診断書・証明書などの文書料・自由診療(美容目的の施術・保険外の治療など)
・先進医療の『技術料』(保険外部分、ただし診察や検査等の保険分は対象)
入院の際には、保険適用分と実費分をわけて考えておくと安心です。
我が家はマイナ保険証を利用していますので、手続き不要で高額療養費制度が利用できました。
続いては差額ベッド代についてです。
先に書きました通り、高額療養費制度の対象となりません。
1回目に入院した病院は組合員制度があり、基本は全ての病棟・フロア一律の室料で1日11,000円(税込み)ですが、組合員になると1日8,800円になるという説明がありましたので入院時に組合員となりました。
結果、30日×8,800円で264,000円かかりました。
2回目3回目に入院した病院は病棟、フロアごとに室料が異なる仕組みの病院でした。
2回目の入院は何度か病棟やフロアを移動したので1日あたり11,550円~14,850円かかり、やはり差額ベッド代だけで30万円以上かかりました。
3回目の入院は最低の室料が1日あたり16,500円(税込み)の病室しかないフロアで、びっくりするような差額ベッド代がかかりました。
何年も前に自分自身が入院した時は標準的な個室で1日あたり7,000円程度と記憶していましたので、自分の様々な事に対する感覚のアップデートが必要だと感じました。
長期の入院になると多く費用がかかります。
安心して治療に専念してほしいと考え、個室の利用を希望する方が多いと思います。
みなさまの多くがさまざまな生命保険・医療保険に加入をされていると思いますが、もしご自身やご家族が入院するとなった時に、『本当に!』『間違いなく!』自信をもって費用面の不安はない!と宣言できるように、今一度健康に問題がない時に契約内容の確認や見直しをおすすめします。
一例となりますが、
AIG損保『みんなの健保』実費補償型は、差額ベッド代や食事代などを含んだ入院にかかる自己負担額を限度額まで補償する医療保険です。
メットライフ生命の『マイフレキシィ』は入院一時金型という契約があり、短期・長期の入院にかかわらず一時金が受け取れる入院準備に適した医療保険です。
生命保険も時代にあわせて内容がアップデートしていますので、お気軽にご相談等お問い合わせください。
執筆者プロフィール
セールスサポートグループ加藤
少し前の話にはなりますが、『アジア大会2026愛知名古屋』の開会セレモニーで飛行するブルーインパルスの予行飛行を運よく見ることができて、非日常体験をさせていただきました。